¿Por qué el aumento del salario mínimo es clave si usted quiere comprar vivienda en Colombia?
El aumento del salario mínimo puede elevar los costos de construcción y presionar la inflación, con efectos sobre las tasas de interés.


El salario mínimo tiene un impacto directo en la construcción de vivienda en Colombia, un sector que depende de la mano de obra, la financiación de los proyectos y la capacidad de pago de los compradores. Un incremento salarial muy superior a la inflación y a la productividad puede aumentar los costos de las obras y generar presiones sobre los precios, mientras que una inflación persistente limita el margen para reducir las tasas de interés.
Guillermo Herrera, presidente ejecutivo de la Cámara Colombiana de la Construcción (Camacol), advirtió durante el Congreso Colombiano de la Construcción sobre el peso de los salarios en la estructura de costos de las edificaciones. Leonardo Villar, gerente del Banco de la República, abordó el otro lado del problema al explicar cómo el aumento del salario mínimo puede contribuir a las presiones inflacionarias y dificultar el proceso de reducción de las tasas.
Lea también: Vivienda en Colombia: sin subsidios, solo el 10 % de los hogares podría comprar casa
El debate es relevante para la vivienda de interés social (VIS), un segmento en el que los márgenes de los proyectos y los ingresos de los compradores condicionan la viabilidad de las operaciones.
¿Cómo afecta el salario mínimo a la construcción de vivienda en Colombia?
Herrera explicó que cerca del 30 % de los costos directos de producción de las edificaciones corresponde a salarios. En una actividad que requiere trabajadores de obra y diferentes servicios asociados, los incrementos salariales pueden modificar los presupuestos de los proyectos, especialmente cuando superan ampliamente las variaciones de la inflación y la productividad.
El presidente de Camacol cuestionó el aumento del salario mínimo de 2026 y recordó que el sector había advertido sobre sus posibles efectos en los costos de construcción. El incremento puede repercutir en la contratación de mano de obra y transmitirse indirectamente a otros componentes de la cadena productiva, como el transporte y los bienes fabricados por industrias que también deben cubrir mayores costos laborales.
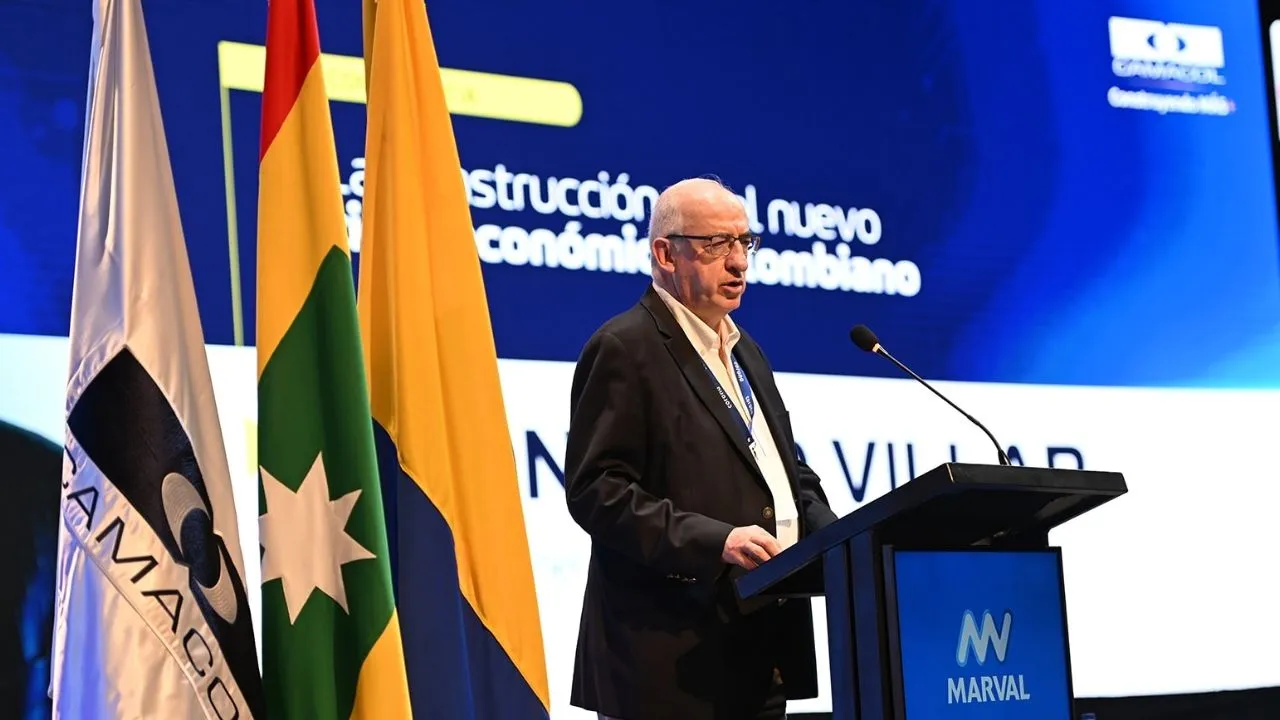
Leonardo Villar, gerente del Banco de la República en Congreso de Camacol.
Camacol ya había advertido que el ajuste salarial podía incrementar los costos de construcción y afectar la viabilidad de algunos proyectos. En un pronunciamiento de 2025, el gremio estimó que la presión podría elevar los costos totales de construcción alrededor de un 4 %, una proyección que corresponde a sus cálculos y no a un resultado definitivo para todas las obras.
La inflación y las tasas de interés, el segundo frente para el sector
El impacto del salario mínimo no termina en los costos de las obras. Si el aumento de los ingresos laborales impulsa la demanda y, al mismo tiempo, eleva los costos de las empresas, puede contribuir a las presiones inflacionarias. La magnitud de ese efecto depende de factores como la productividad, la capacidad de producción, el comportamiento del consumo y la evolución de otros precios de la economía.
Leonardo Villar explicó durante su intervención que el incremento del salario mínimo fue uno de los factores que dificultaron la reducción de la inflación en Colombia. En su exposición, señaló que el ajuste de 2026 fue del 23 %, frente a una inflación que se encontraba muy por debajo de ese porcentaje.
El gerente del Banco de la República también reconoció que las tasas de interés elevadas afectan directamente a la construcción y, en particular, a la vivienda.
Son un problema, son un costo, inhiben el crecimiento y en ese sentido son algo de lo cual sería muy deseable salir, incluyendo reducir las tasas de interés.
Leonardo Villar, gerente del Banco de la República
El gerente explicó que la reducción de las tasas debe ser sostenible y depender de que existan condiciones para que la inflación converja hacia la meta del banco central. Su argumento es que bajar los intereses sin controlar las presiones sobre los precios puede generar desequilibrios y obligar a mantener una política monetaria restrictiva durante más tiempo.
La relación con el salario mínimo pasa por ese mecanismo. Si los aumentos salariales contribuyen a mantener la inflación elevada, el Banco de la República puede tener menos espacio para reducir su tasa de intervención. Eso no significa que el salario mínimo sea la única causa de la inflación ni que determine por sí solo las decisiones de política monetaria, pero sí constituye uno de los factores que el gerente señaló en su análisis.
¿Por qué las tasas altas frenan la construcción de vivienda?
Las tasas de interés, más las de largo plazo que las de corto plazo, afectan tanto a las empresas constructoras como a los hogares que buscan comprar vivienda. Para las primeras, el crédito permite financiar terrenos, obras y otras necesidades de capital durante el desarrollo de un proyecto. Cuando la financiación es más costosa, los gastos financieros aumentan y algunas inversiones pueden aplazarse si dejan de ser rentables.
Para los compradores, las tasas hipotecarias determinan cuánto deben pagar por financiar una parte del valor de la vivienda. Un crédito más caro puede reducir el monto que un banco está dispuesto a prestar o elevar las cuotas mensuales, lo que deja por fuera a familias que no cuentan con ingresos suficientes para cumplir los requisitos de financiación.
Esta situación se suma a las dificultades para reunir la cuota inicial. Herrera señaló durante el congreso que una familia que gana dos salarios mínimos tendría que ahorrar durante 16 años la totalidad de sus ingresos para comprar una vivienda de interés social, de acuerdo con el ejemplo que presentó.
📊 Tasas de interés, inflación y crecimiento: claves para entender el futuro de la construcción. En el segundo día del Congreso Colombiano de la Construcción 2026, Leonardo Villar Gómez, gerente general del @BancoRepublica, analizó los desafíos de la política monetaria y su impacto en la economía y en las condiciones de financiación del sector constructor. Durante su conferencia, explicó que las tasas de interés elevadas limitan el crecimiento y encarecen la financiación, pero señaló que su reducción debe ser sostenible y estar respaldada por el control de la inflación y la credibilidad de la política monetaria. 💬 “El escenario de tasas de interés, que están elevadas, son un problema. Son un problema como costo y limitan el crecimiento”. Comprender el entorno económico es fundamental para anticipar desafíos, tomar decisiones y generar nuevas oportunidades para la vivienda y la construcción en Colombia. #CongresoCamacol2026
— Camacol Colombia (@CamacolColombia) October 22, 2026
El dirigente también afirmó que, sin subsidios, solo el 10 % de los hogares no propietarios con ingresos de hasta cuatro salarios mínimos tendría capacidad para comprar vivienda. La estimación muestra que la recuperación del sector no depende únicamente de reducir los costos financieros, sino también de facilitar que los hogares puedan completar el pago de una casa.
El reto de contener los costos sin cerrar el acceso a la vivienda
La discusión sobre el salario mínimo enfrenta dos objetivos económicos. Por un lado, los trabajadores necesitan ingresos que les permitan mantener su poder adquisitivo y cubrir sus necesidades. Por otro, las empresas requieren condiciones que les permitan absorber los costos laborales, mantener el empleo formal e invertir en nuevos proyectos.
En la construcción de vivienda, la diferencia entre el aumento salarial, la inflación y la productividad puede ser determinante para la viabilidad de los proyectos. Si los costos crecen más rápido que los ingresos que pueden obtener las empresas, algunas obras pueden aplazarse o dejar de ser financieramente atractivas.
Si esas presiones también dificultan la reducción de las tasas de interés, el crédito para compradores y constructores puede permanecer costoso.
Por eso, el debate sobre el salario mínimo debe conectarse con otras condiciones necesarias para reactivar la vivienda: estabilidad de precios, crédito hipotecario, acceso a subsidios y mayor oferta de proyectos. Ninguna de estas variables actúa de forma aislada y su combinación determina tanto la capacidad de las constructoras para iniciar obras como las posibilidades de los hogares para convertirse en propietarios.
