Presentan primera demanda contra la reforma tributaria de Galán en Bogotá: estos son los argumentos
Minuto60 conoció la acción judicial que busca frenar un artículo del acuerdo aprobado en octubre. El recurso pide suspender sus efectos.
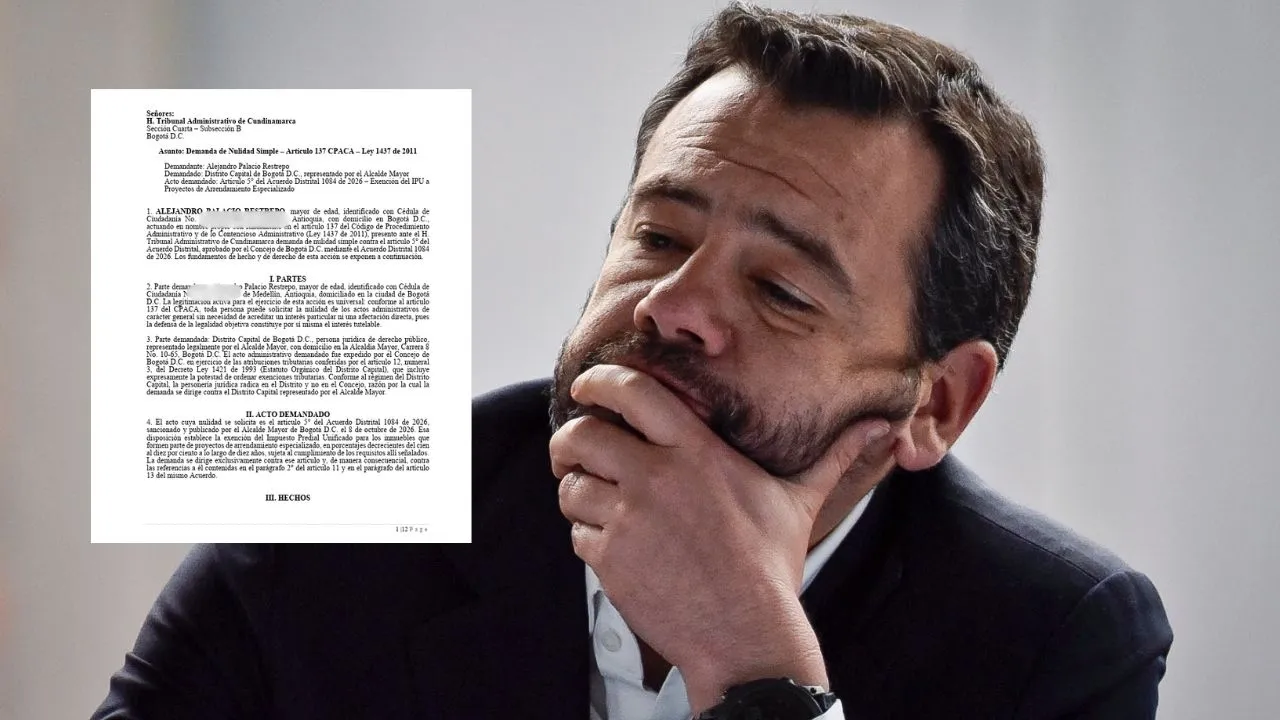


La reforma tributaria que el alcalde de Bogotá, Carlos Fernando Galán, sancionó el pasado 8 de octubre ya enfrenta su primera demanda. Minuto60 conoció la acción judicial radicada este lunes 19 de octubre ante el Tribunal Administrativo de Cundinamarca, con la que se busca que uno de los artículos del Acuerdo Distrital 1084 de 2026 sea declarado nulo.
El recurso fue presentado por el activista Alejandro Palacio Restrepo, quien acudió a la jurisdicción en nombre propio tras convocar a ciudadanos a través de redes sociales. La demanda, además, solicita suspender de inmediato los efectos de la disposición cuestionada.
Detrás de la acción hay un beneficio tributario que podría tener un costo de cientos de miles de millones de pesos para la ciudad. El demandante sostiene que durante el trámite de la reforma no se justificó suficientemente la medida ni se expuso de manera detallada su impacto fiscal.
¿Qué artículo de la reforma tributaria de Bogotá fue demandado?
La demanda se dirige contra el artículo 5 del Acuerdo Distrital 1084 de 2026, que contempla una exención del impuesto predial para proyectos de "arrendamiento especializado": edificios de al menos 50 unidades, bajo un único propietario y destinados exclusivamente al alquiler.
El beneficio establece una exención del 100 % del impuesto predial durante los primeros cinco años y descuentos posteriores hasta el décimo año. De acuerdo con las cifras citadas en la acción judicial, la Secretaría Distrital de Hacienda calculó que este incentivo representaría un costo fiscal de $ 398.000 millones en una década.
Le puede interesar: ¿Bogotá se convertirá en un ‘paraíso fiscal’ con la reforma tributaria? La ciudad se divide
Carlos Fernando Galán, alcalde de Bogotá. Crédito: Colprensa.
¿Cuáles son los argumentos de la demanda contra la reforma tributaria de Galán?
La acción judicial plantea tres cuestionamientos principales contra el beneficio tributario contemplado en el artículo 5 del Acuerdo Distrital 1084 de 2026.
1. Presunta expedición irregular por falta de sustento fiscal. El demandante invoca el artículo 7 de la Ley 819 de 2003, que exige hacer explícito el impacto fiscal de los proyectos de ley, ordenanzas o acuerdos que ordenen gastos o concedan beneficios tributarios. El reparo consiste en establecer si la exención fue acompañada de una evaluación fiscal suficiente que permitiera conocer sus efectos sobre los ingresos del Distrito.
2. Posible vulneración de los principios de igualdad y equidad tributaria. La demanda también invoca los artículos 13 y 363 de la Constitución Política, relacionados con la igualdad y los principios del sistema tributario. Según el argumento jurídico planteado, una exención debe tener una justificación objetiva y verificable, que permita explicar por qué se beneficia a determinados contribuyentes y no a otros.
3. El cambio del 90 % al 100 % durante el trámite. Otro de los cuestionamientos se concentra en la modificación del porcentaje de la exención. Mientras la propuesta inicial contemplaba un alivio del 90 % durante los primeros cinco años, el acuerdo aprobado estableció una exención total en ese periodo. El demandante sostiene que ese incremento no estuvo acompañado de un nuevo costeo fiscal que evaluara sus consecuencias.
Estos argumentos corresponden a los cuestionamientos presentados por el demandante y deberán ser examinados por la autoridad judicial. La presentación de la acción no significa que el acuerdo haya sido declarado ilegal.
Le puede interesar: Reforma tributaria en Bogotá: ¿quiénes pagarán más, quiénes aportarán menos y desde cuándo?
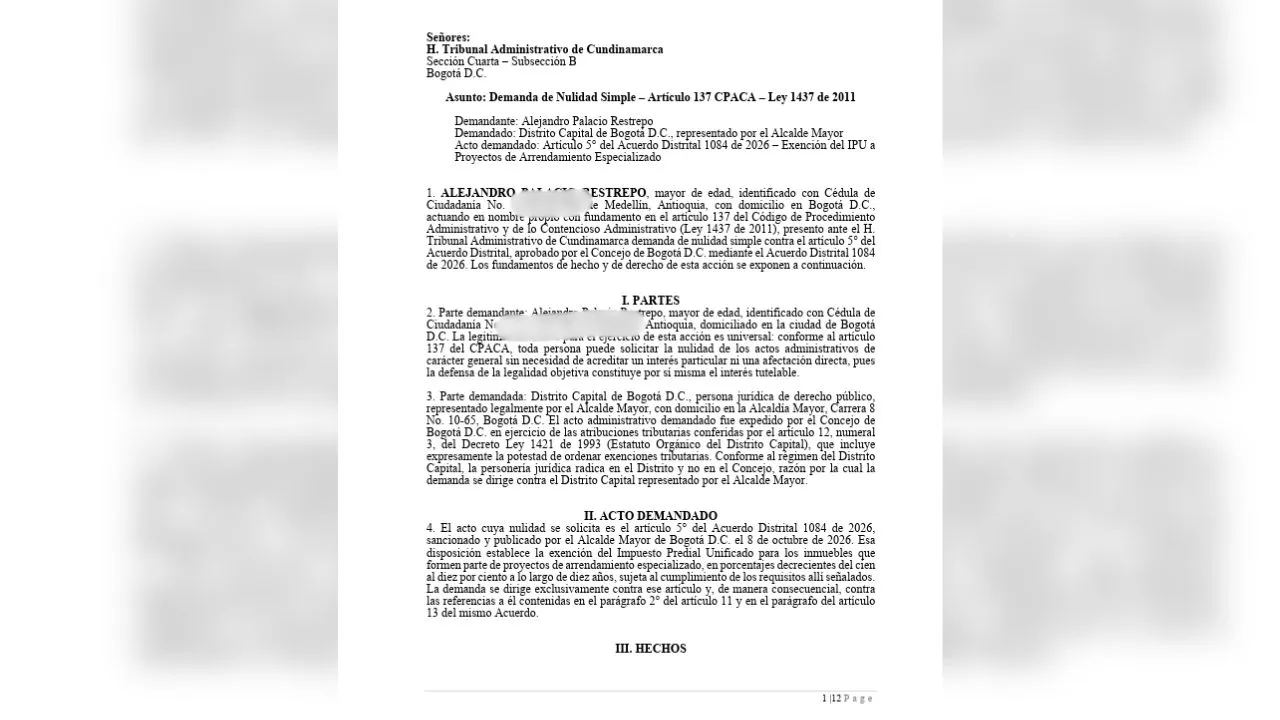
Demanda contra la reforma tributaria conocida por Minuto60. Imagen suministrada.
¿Por qué el beneficio tributario genera debate en una ciudad de arrendatarios?
El incentivo se discute en una ciudad donde el acceso a la vivienda y las formas de tenencia representan un asunto central para miles de hogares.
La Encuesta Nacional de Calidad de Vida del DANE, cuyos resultados de 2025 fueron publicados el 20 de abril de 2026, permite examinar la distribución de los hogares según su forma de ocupación de la vivienda. Para Bogotá, los datos citados en el contexto de esta demanda señalan que el 57,4 % de los hogares vive en arriendo o subarriendo, mientras que el 36,3 % habita una vivienda propia.
En ese escenario, el beneficio tributario está diseñado para estimular proyectos inmobiliarios cuyo modelo de negocio consiste en construir y operar viviendas para alquilar. Sin embargo, la norma no establece un incentivo equivalente para las personas que adquieren una vivienda con el propósito de vivir en ella.
La diferencia abre una pregunta sobre el alcance de la política pública: ¿el alivio tributario debe concentrarse en promover una oferta organizada de viviendas para arrendar o debería contemplar también incentivos para quienes buscan comprar su propia vivienda?
La respuesta no se desprende automáticamente de los porcentajes de tenencia. El punto de fondo es si el beneficio tiene una justificación suficiente, si cumple el propósito para el que fue creado y si su impacto sobre las finanzas distritales está debidamente calculado.
Le puede interesar: Aprueban reforma tributaria en Bogotá: así fue la votación y ABC para entender qué sigue
¿Qué puede pasar ahora con el artículo demandado?
La autoridad judicial deberá estudiar los argumentos de la demanda y decidir si procede la medida cautelar solicitada y, posteriormente, si el artículo cuestionado se ajusta al ordenamiento jurídico.
Mientras no exista una decisión que disponga lo contrario, la sola presentación de la demanda no elimina la vigencia de la norma ni significa que el beneficio tributario haya sido anulado.
El proceso abre una discusión sobre los límites de los incentivos tributarios que puede conceder el Distrito, la obligación de sustentar sus efectos fiscales y los criterios que justifican beneficiar a un sector económico específico.
La controversia también pone sobre la mesa una cuestión de interés para los hogares bogotanos: cómo equilibrar los incentivos a la inversión inmobiliaria, la oferta de vivienda para arrendar y la equidad en el acceso a los beneficios de la política tributaria.
Demandamos la tributaria de Galán. Nos mete la mano al bolsillo mientras le reparte regalos a las grandes constructoras que hacen proyectos de arrendamiento. Alcalde: los impuestos no son su caja menor. Los beneficios tributarios deben estar justificados y usted no lo hizo. https://t.co/THxZ2zGwIy
— Alejandro Palacio R (@Alejopalaciorpo) October 20, 2026
