
Cronología de la crisis de Ueno Bank: de su expansión a la intervención del Banco Central
El crecimiento de Ueno Bank terminó bajo revisión por operaciones crediticias que hoy forman parte de una investigación.


Ueno Bank pasó de ser una financiera a convertirse en uno de los bancos con mayor número de clientes de Paraguay. Su expansión incluyó la absorción de Visión Banco, la captación de recursos públicos y una estrategia digital que le permitió alcanzar cerca de 2,9 millones de usuarios. Pero mientras crecía, comenzaron a acumularse operaciones crediticias que terminarían bajo investigación y comprometerían su situación financiera.
El 3 de noviembre de 2026, el Banco Central del Paraguay (BCP) anunció el inicio del procedimiento de resolución de la entidad, después de establecer que su índice de solvencia había caído por debajo del 50 % del mínimo exigido. Esta es la cronología de los hechos que llevaron al banco desde su expansión hasta su intervención.
¿Cómo comenzó el crecimiento de Ueno Bank?
La transformación llegó en noviembre de 2023, cuando el Banco Central autorizó a Financiera Ueno a convertirse en banco. La entidad inició operaciones bajo esa figura en diciembre y apostó por la apertura digital de cuentas, los pagos electrónicos y la captación de nuevos clientes.
En enero de 2024 comenzó el proceso para absorber Visión Banco, una operación que recibió autorización definitiva del regulador en junio y se hizo efectiva el 1 de julio. La integración amplió su cartera y presencia en el mercado paraguayo, pero también implicó compromisos financieros y mecanismos fiduciarios relacionados con la entidad absorbida.
Durante ese periodo, Ueno aumentó su participación en la administración de recursos públicos y previsionales. Para agosto de 2026, custodiaba cerca de 850 millones de dólares de instituciones estatales y del Instituto de Previsión Social (IPS), según documentos divulgados por la prensa paraguaya.
¿Cuándo comenzaron los problemas de Ueno Bank?
Uno de los antecedentes centrales apareció el 26 de septiembre de 2025. Ese día, la entidad concedió préstamos por cerca de 38,9 millones de dólares a Mowi SA, Grupo Hendy SA y Grupo M SA, tres compañías que posteriormente fueron identificadas por los supervisores como vinculadas al conglomerado empresarial relacionado con el banco.
El Banco Central del Paraguay habilitará una plataforma para verificar la entidad bancaria asignada para la recepción del anticipo de los pagos del Fondo de Garantía de Depósitos a los ahorristas de ueno bank S.A. Más información: https://t.co/2IeqYorC4k https://t.co/3ARAMhY9V1
— Banco Central del Paraguay (@BCP_PY) November 5, 2026
Los documentos revisados por medios de ese país señalaron que los créditos fueron otorgados sin garantías reales y que parte del dinero terminó en otras sociedades del mismo grupo económico para cubrir obligaciones financieras. La operación se repitió en octubre, cuando las tres compañías recibieron nuevos préstamos por aproximadamente 14,8 millones de dólares y el 29 de diciembre de ese año obtuvieron otros 15,9 millones.
La situación continuó durante enero y febrero de 2026, cuando el banco aprobó sobregiros por cerca de 60 millones de dólares a esas empresas. Los supervisores comenzaron a cuestionar los límites regulatorios para créditos a compañías vinculadas y las condiciones en las que se concedían los recursos.
¿Qué encontró el Banco Central durante 2026?
El 5 de junio de 2026, la Superintendencia de Bancos notificó formalmente observaciones a Ueno y solicitó ajustes en sus operaciones. El banco informó que el 15 de junio había adecuado determinadas exposiciones a los límites requeridos.
Pero la revisión no terminó allí ya que un informe técnico del 8 de junio examinó los préstamos concedidos desde septiembre de 2025 y encontró cuestionamientos sobre la documentación, los montos, los plazos y las relaciones empresariales de las compañías beneficiarias.
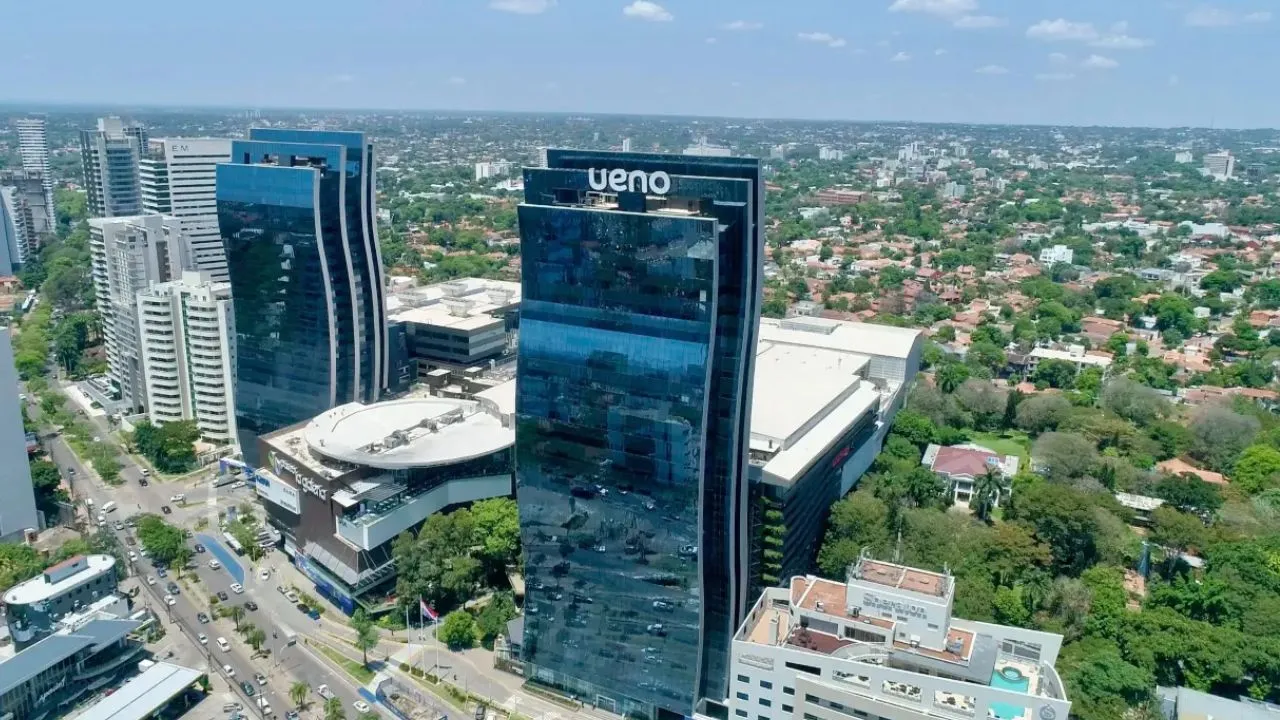
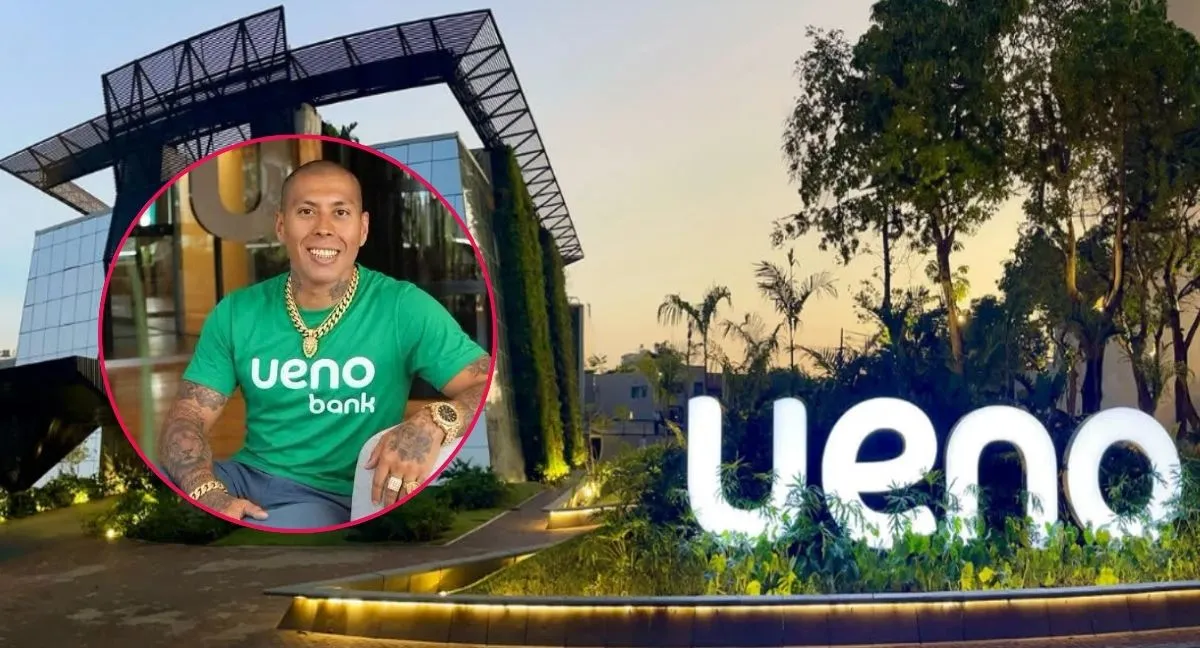
Edificio de Ueno Bank en Asunción.
El 19 de junio, el directorio del BCP registró nuevas observaciones sobre créditos vinculados, solvencia, gastos asociados al fideicomiso de la fusión con Visión Banco y clasificación de la cartera morosa.
El 10 de julio, Fernando Rivarola, entonces vinculado a la estructura de supervisión bancaria, remitió un memorando con advertencias sobre las operaciones crediticias. El 24 de julio, la Superintendencia solicitó incorporar otras sociedades al grupo de empresas vinculadas y recalcular su exposición crediticia consolidada.
El caso llegó al Congreso en septiembre y el 7 de octubre, el Banco Central respondió un pedido de informes de los senadores y explicó las actuaciones realizadas. Durante octubre también se divulgaron documentos que ampliaron los cuestionamientos sobre los créditos y los movimientos de dinero.
¿Qué llevó finalmente a la resolución de Ueno Bank?
La investigación del regulador avanzó hacia una revisión más profunda de los estados financieros, la calidad de los activos y la liquidez de la entidad. El presidente del BCP, Carlos Carvallo, explicó que fue necesario reconstruir la ruta del dinero y establecer las condiciones reales de las operaciones.
En los últimos días de octubre se conoció un plan de capitalización de aproximadamente 100 millones de dólares para intentar recomponer la solvencia del banco, pero la propuesta no evitó la decisión del regulador pues el 2 de noviembre, el directorio del Banco Central aprobó por unanimidad iniciar el procedimiento de resolución.
¿Qué pasó después de la intervención?
El Fondo de Garantía de Depósitos contempla una cobertura de hasta 75 salarios mínimos mensuales por persona y entidad financiera, equivalente a 228,3 millones de guaraníes.
El caso también alcanzó al IPS, que mantenía inversiones por unos 355 millones de dólares en la entidad, según información divulgada por la agencia EFE. Las autoridades judiciales iniciaron investigaciones sobre posibles irregularidades y se reportaron detenciones de directivos.
La crisis también tuvo repercusiones políticas por los antiguos vínculos empresariales del presidente Santiago Peña con el grupo relacionado con Ueno y por las actuaciones de las autoridades financieras.
